Markup e margem na moda
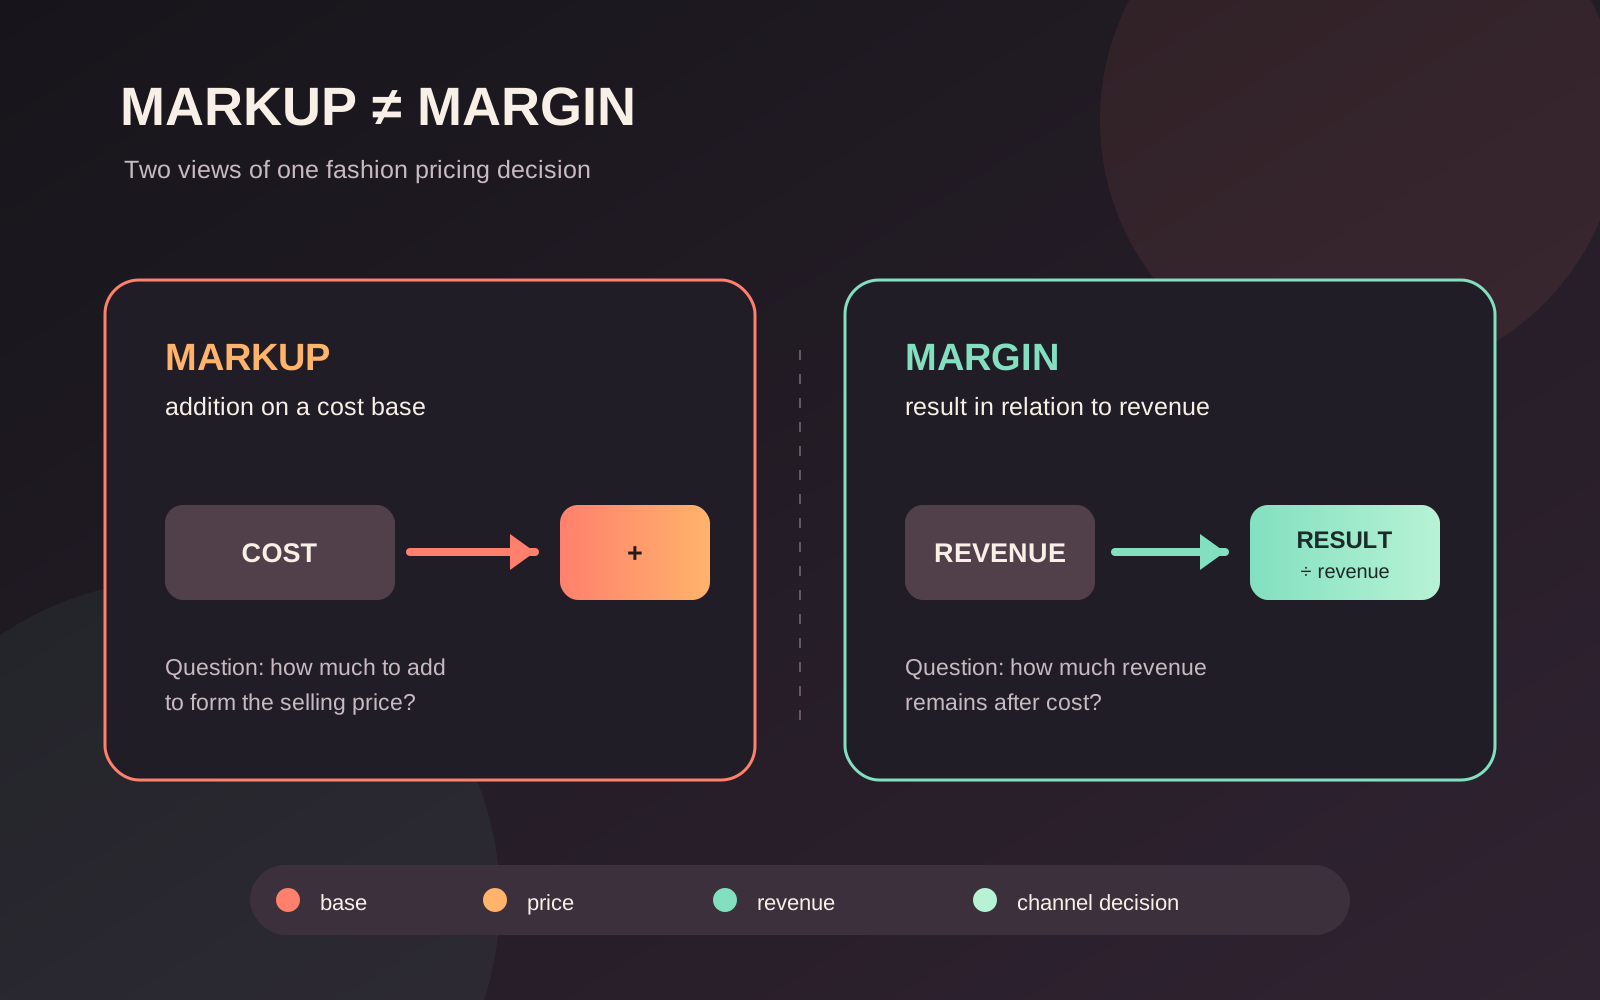
Markup e margem na moda. Markup é o acréscimo aplicado ao custo para formar um preço; margem é a parcela da receita que permanece depois do custo. Na moda, separar as duas bases ajuda a comparar preço, custo, desconto e resultado sem misturar percentuais.
Nesta página
O que é Markup e margem na moda?
Markup mede o acréscimo entre o preço médio de venda e o custo unitário correspondente. A porcentagem de markup divide esse acréscimo pelo custo unitário. Margem bruta, por outro lado, mede a porcentagem da receita que permanece depois da dedução do custo dos produtos vendidos; sua fórmula divide o lucro bruto pela receita líquida. Por isso, um markup de 30% não é uma margem de 30%: os denominadores são diferentes.
Na moda, essa distinção começa no nível da decisão. Um planejamento de coleção pode trabalhar com custo estimado, enquanto o line plan organiza estilos, cores e quantidades. O custo de produto precisa declarar quais componentes entram na base antes que alguém aplique um percentual.
Como calcular o preço sem trocar a base?
Na precificação cost-plus, soma-se um markup ao custo para chegar ao preço de venda. Uma sequência operacional é: delimitar o produto e o período; listar custos fixos e variáveis; calcular o custo unitário; definir a margem desejada; e testar o preço contra o mercado e o canal. Custos fixos não mudam conforme a quantidade produzida, enquanto custos variáveis mudam conforme o número de produtos e podem incluir o custo dos produtos vendidos.
O custo unitário pode ser calculado pela soma dos custos variáveis e fixos dividida pelo número de unidades produzidas. Quando o objetivo é uma margem específica, o preço-alvo pode ser calculado dividindo o custo unitário por 1 menos a margem em decimal. Assim, uma margem de 20% usa o divisor 0,8; a operação não deve ser confundida com adicionar 20% ao custo.
Esse cálculo é uma base, não uma autorização para publicar um preço. A precificação também considera condições de mercado e objetivos de lucro. Antes de fechar uma tabela, registre se o valor é preço cheio ou líquido e se o canal altera descontos, frete, impostos, comissões ou devoluções. Esses campos tornam comparáveis as decisões de sourcing de moda, varejo e e-commerce.
Como aplicar a leitura na gestão de moda?
A aplicação útil separa três perguntas: quanto o produto custa, quanto foi acrescentado para formar o preço e quanto da receita permanece depois do custo. O primeiro bloco conversa com open to buy e compra; o segundo, com arquitetura de preço e calendário; o terceiro, com sell-through e GMROI. As relações ajudam a navegar o processo, mas não transformam métricas diferentes em sinônimos.
Para uma análise de coleção, registre a fórmula, a unidade, a data, o canal e o escopo do custo. Se a coleção tiver fabricação própria, o custo dos produtos vendidos deve permanecer ligado aos custos diretos da produção e da entrega dos bens específicos. Se houver compra pronta, o registro deve dizer qual custo unitário foi adotado. A comparação só é interpretável quando a base permanece estável ou quando a mudança é anotada.
A SBA orienta categorizar despesas no balanço e usar análise de custo-benefício para decisões empresariais. Em uma equipe de moda, isso pode virar uma rotina de revisão: identificar uma mudança de custo, recalcular preço e margem, testar o impacto no canal e registrar a decisão. O método não elimina risco de demanda; ele deixa explícito qual hipótese está sendo comparada.
Quais confusões devem ser evitadas?
A confusão mais comum é usar “margem” para falar de qualquer percentual sobre custo. Outra é comparar margem bruta com lucro líquido: a margem bruta deduz o custo dos produtos vendidos, não todas as despesas operacionais. Também é arriscado aplicar um markup único a produtos com bases de custo, canais ou níveis de desconto diferentes.
O processo deve preservar a diferença entre custo unitário, preço de venda, receita líquida e resultado bruto. GMROI acrescenta uma leitura de retorno sobre estoque; sell-through acompanha a venda de unidades em relação ao estoque ou à oferta definida; open to buy trata de orçamento de compra. Cada indicador responde a uma pergunta e exige sua própria fórmula.
Uma ficha de preço madura mostra o denominador antes do percentual. Ela também registra o período e a fonte dos custos, porque uma taxa sem base não permite auditoria nem comparação. O objetivo editorial deste verbete é ensinar essa separação aplicada à moda: markup organiza o acréscimo sobre custo; margem interpreta o que resta da receita depois do custo.
Fatos verificados
- Markup é a diferença entre o preço médio de venda e o custo unitário correspondente.
Fonte: wallstreetprep.com ↗ - A porcentagem de markup divide o acréscimo sobre o custo unitário pelo custo unitário.
Fonte: wallstreetprep.com ↗ - Margem bruta mede a porcentagem da receita que resta depois da dedução do custo dos produtos vendidos.
Fonte: wallstreetprep.com ↗ - A margem bruta é calculada dividindo o lucro bruto pela receita líquida.
Fonte: wallstreetprep.com ↗ - O custo dos produtos vendidos reúne custos diretos ligados à produção e à entrega de bens e serviços específicos.
Fonte: wallstreetprep.com ↗ - Na precificação cost-plus, soma-se um markup ao custo para chegar ao preço de venda.
Fonte: shopify.com ↗ - A precificação de um produto se baseia em custos de produção, condições de mercado e objetivos de lucro.
Fonte: shopify.com ↗ - Custos fixos não mudam conforme a quantidade de produtos fabricados.
Fonte: shopify.com ↗ - Custos variáveis mudam conforme o número de produtos produzidos e podem incluir o custo dos produtos vendidos.
Fonte: shopify.com ↗ - O custo unitário pode ser calculado pela soma dos custos variáveis e fixos dividida pelo número de unidades produzidas.
Fonte: shopify.com ↗ - Um preço-alvo com margem desejada pode ser calculado dividindo o custo unitário por um menos a margem expressa em decimal.
Fonte: shopify.com ↗ - A Small Business Administration recomenda categorizar despesas no balanço e usar análise de custo-benefício para decisões empresariais.
Fonte: sba.gov ↗
Verbetes relacionados
Open to buy no varejo de moda
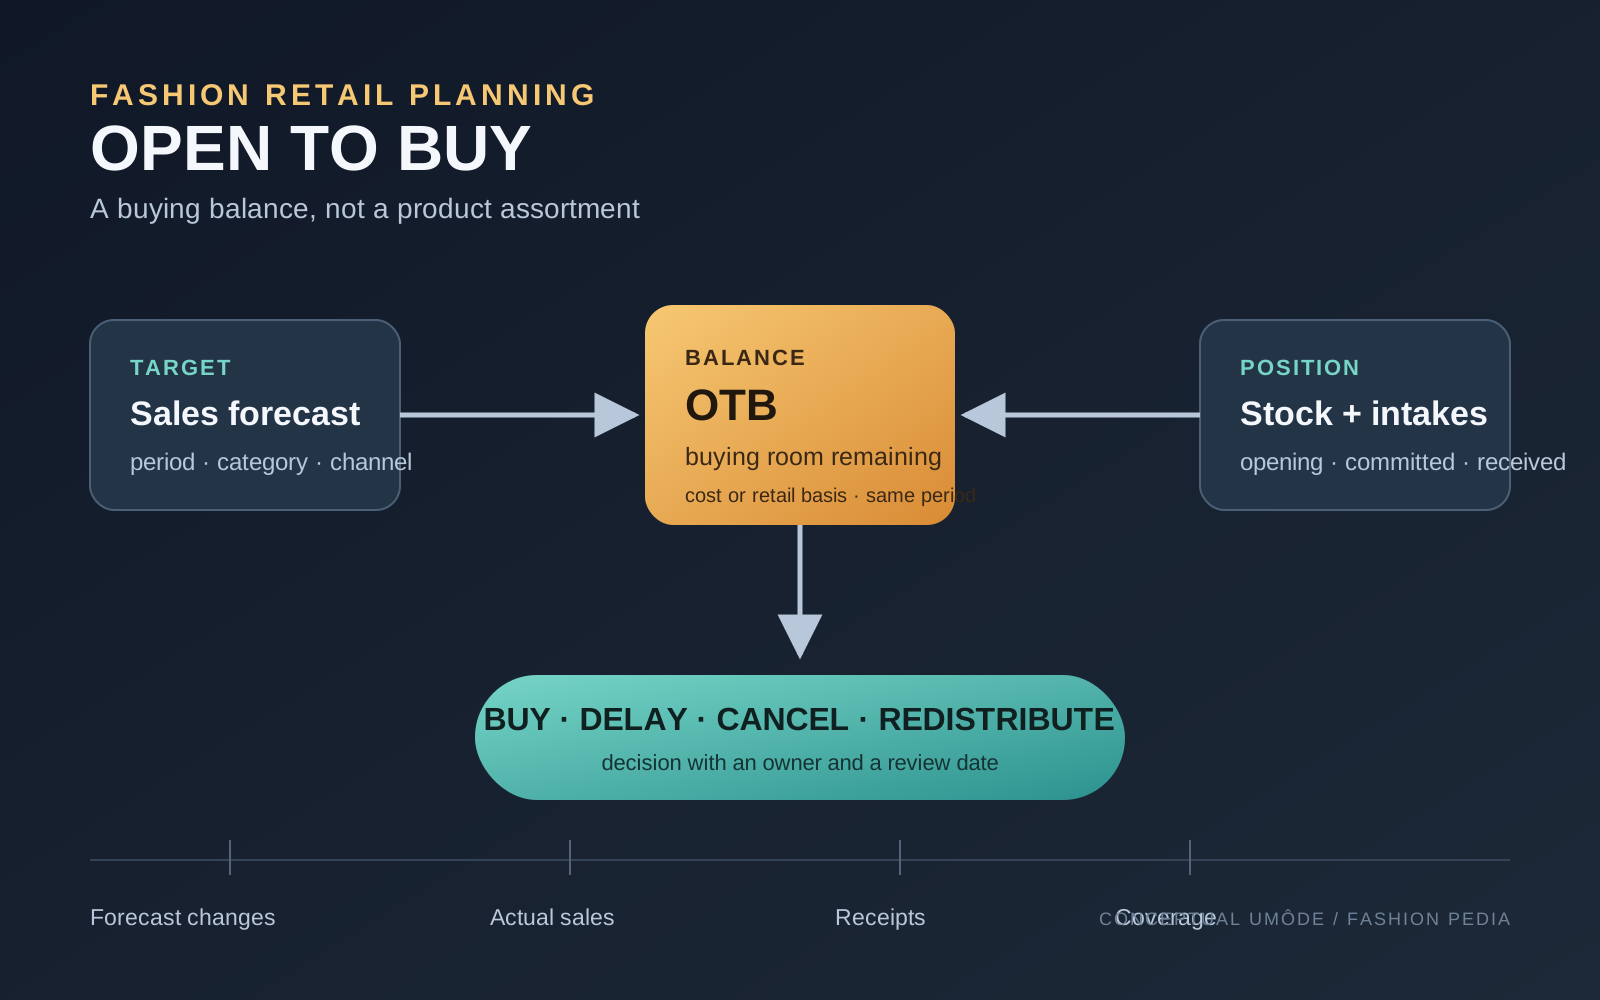
Open to buy no varejo de moda. Open to buy (OTB) é um processo de planejamento que calcula quanto estoque um varejista precisa comprar para atingir uma meta de vendas, usando previsão de vendas, estoque inicial e estoque final desejado. Em moda, o saldo deve ser acompanhado por período, categoria, canal e cobertura para orientar compras sem confundir orçamento de entrada com definição de sortimento.
Planejamento de coleção
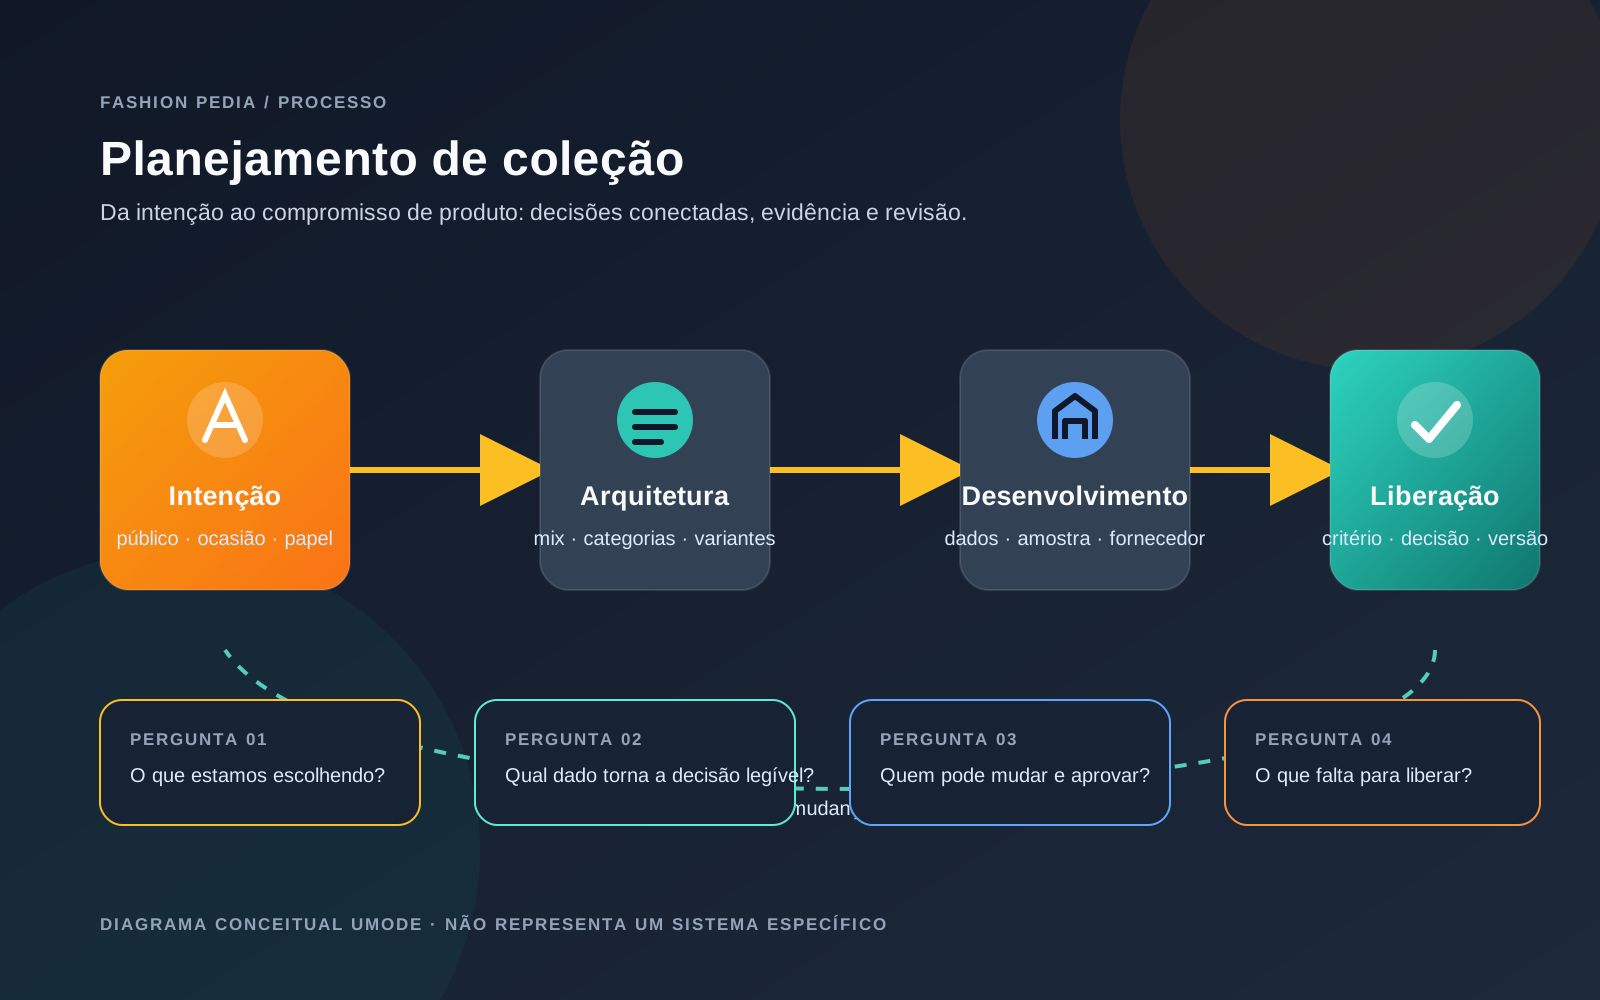
Planejamento de coleção é o processo de transformar uma intenção de coleção em um conjunto controlado de decisões sobre produtos, dados, etapas, responsáveis, mudanças e critérios de liberação. Ele articula direção de produto, desenvolvimento, fornecimento e informação sem reduzir o plano a um calendário ou a uma ferramenta.
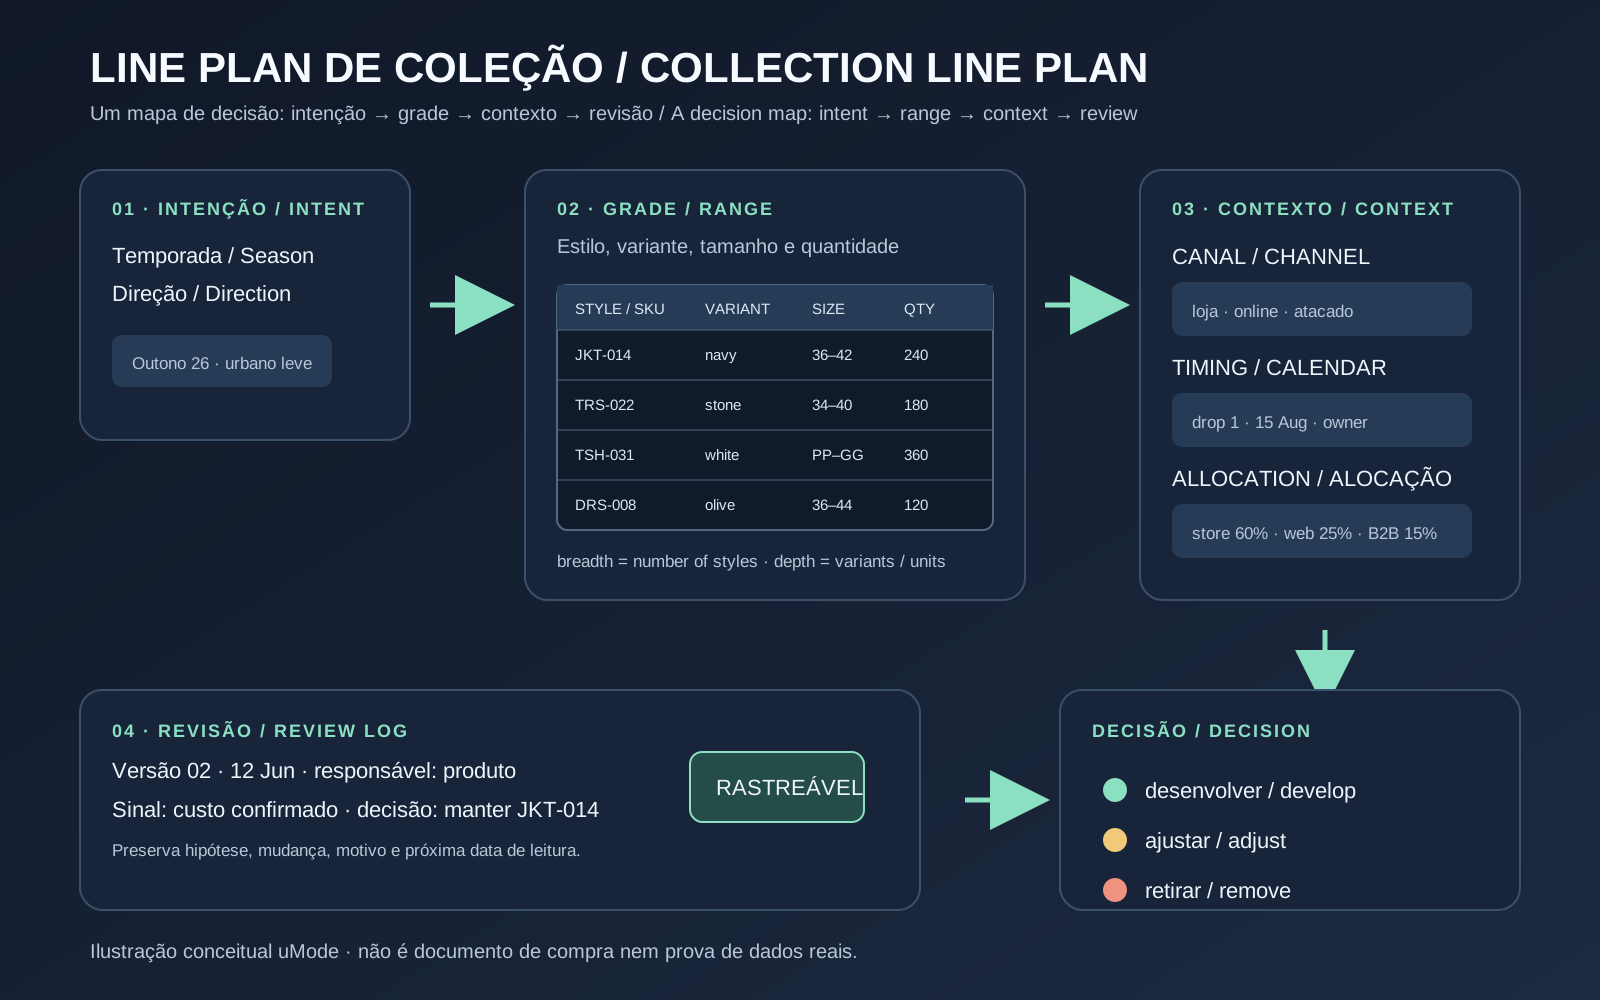
Line plan de coleção
Line plan de coleção é o registro operacional que transforma a direção de uma coleção em uma grade de estilos, variantes, tamanhos, canais, quantidades e marcos de decisão. Ele delimita o que será desenvolvido ou comprado, sem substituir ficha técnica, orçamento, previsão ou validação de produto.
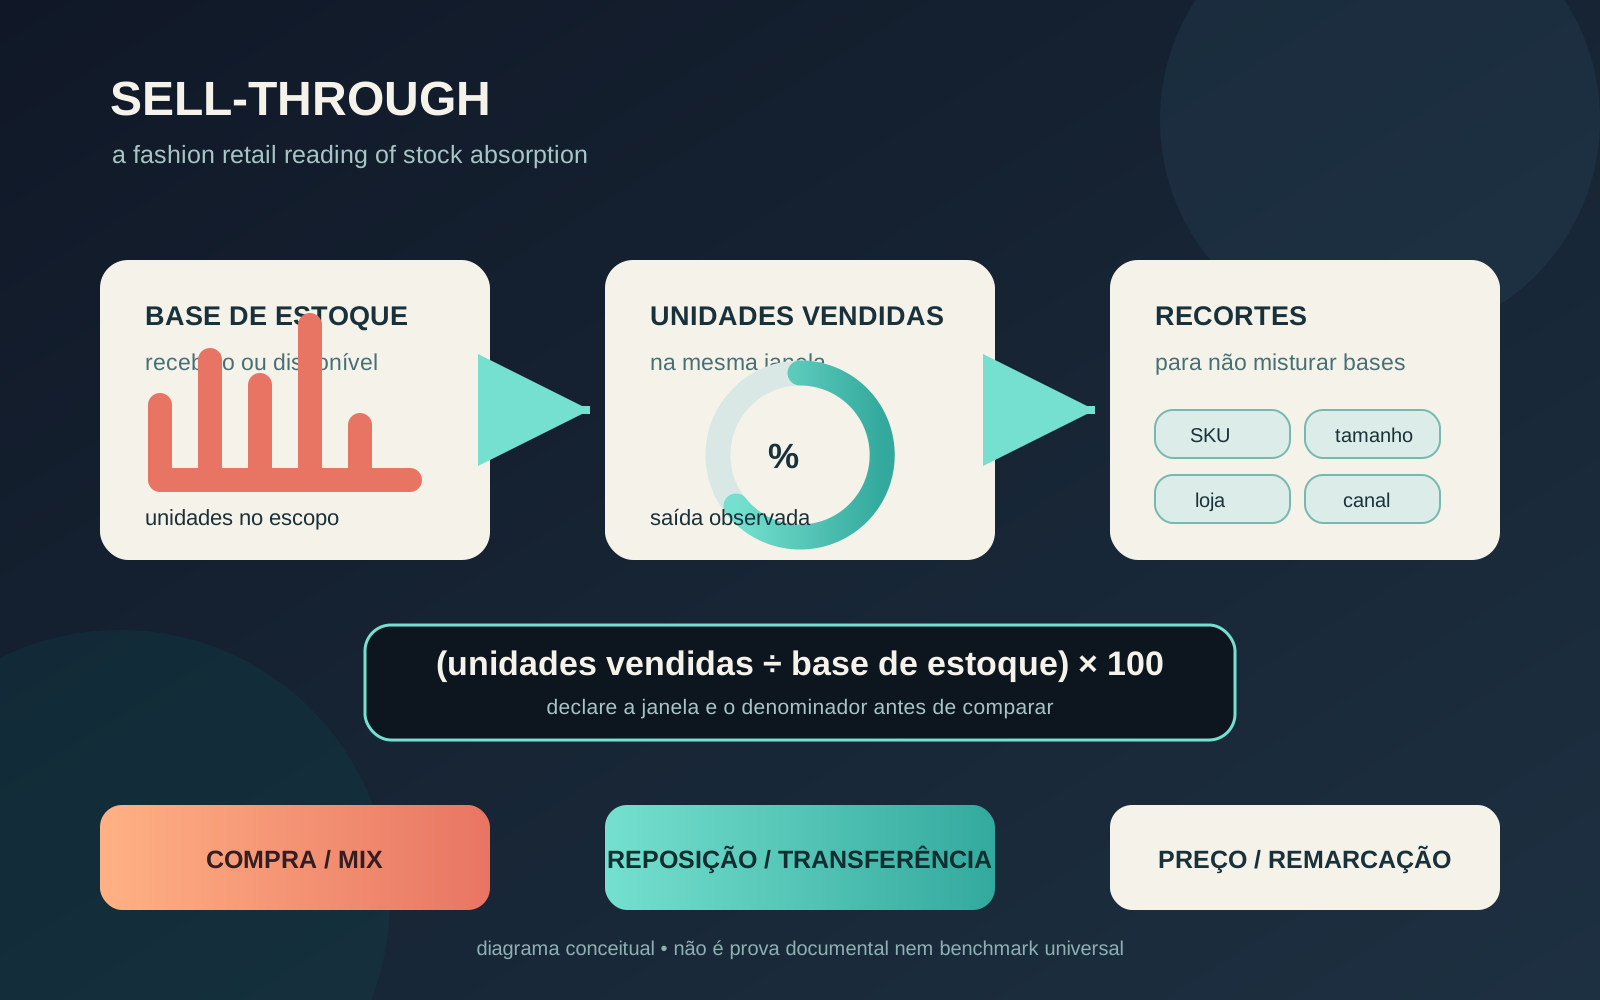
Sell-through no varejo de moda
Sell-through no varejo de moda. Sell-through é o percentual de unidades de um estoque recebido ou disponibilizado que foi vendido em uma janela definida. No varejo de moda, a métrica ganha sentido quando é recortada por estilo, cor, tamanho, loja, canal e ciclo de vida, e quando seu denominador é declarado antes de orientar compra, reposição ou remarcação.
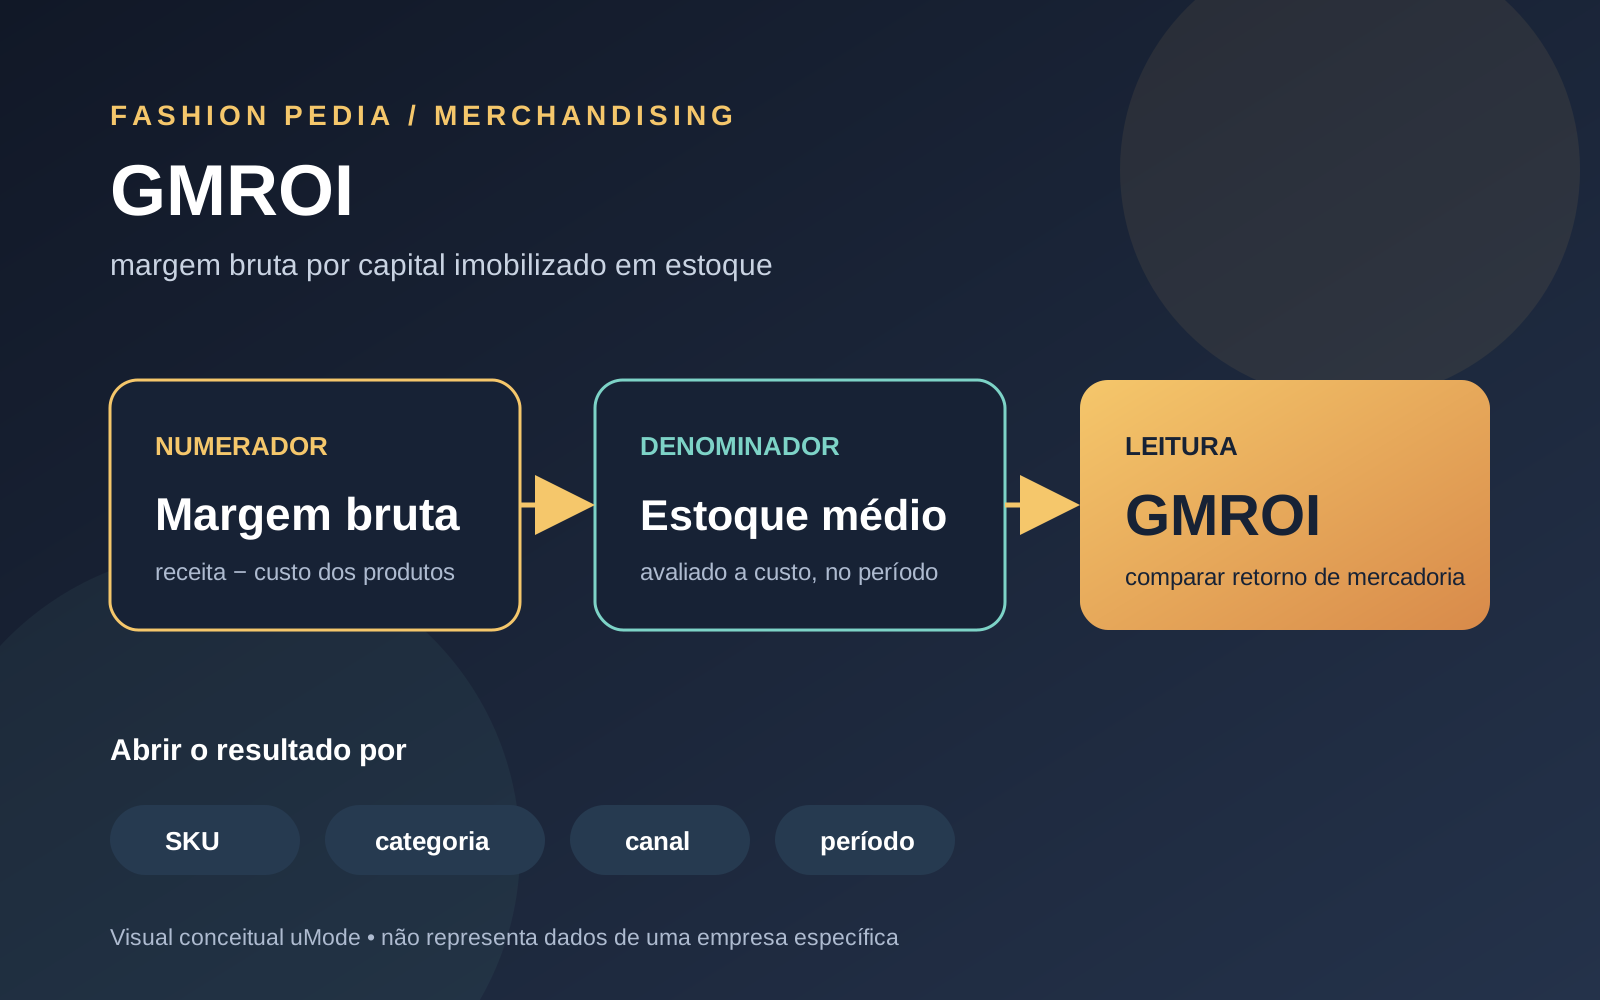
GMROI no varejo de moda
GMROI no varejo de moda. GMROI é uma métrica de gestão de mercadoria que relaciona o lucro bruto ao custo médio do estoque. No varejo de moda, ela ajuda a comparar o retorno de categorias, SKUs e canais, desde que margem, custo, período e unidade de análise sejam mantidos consistentes.
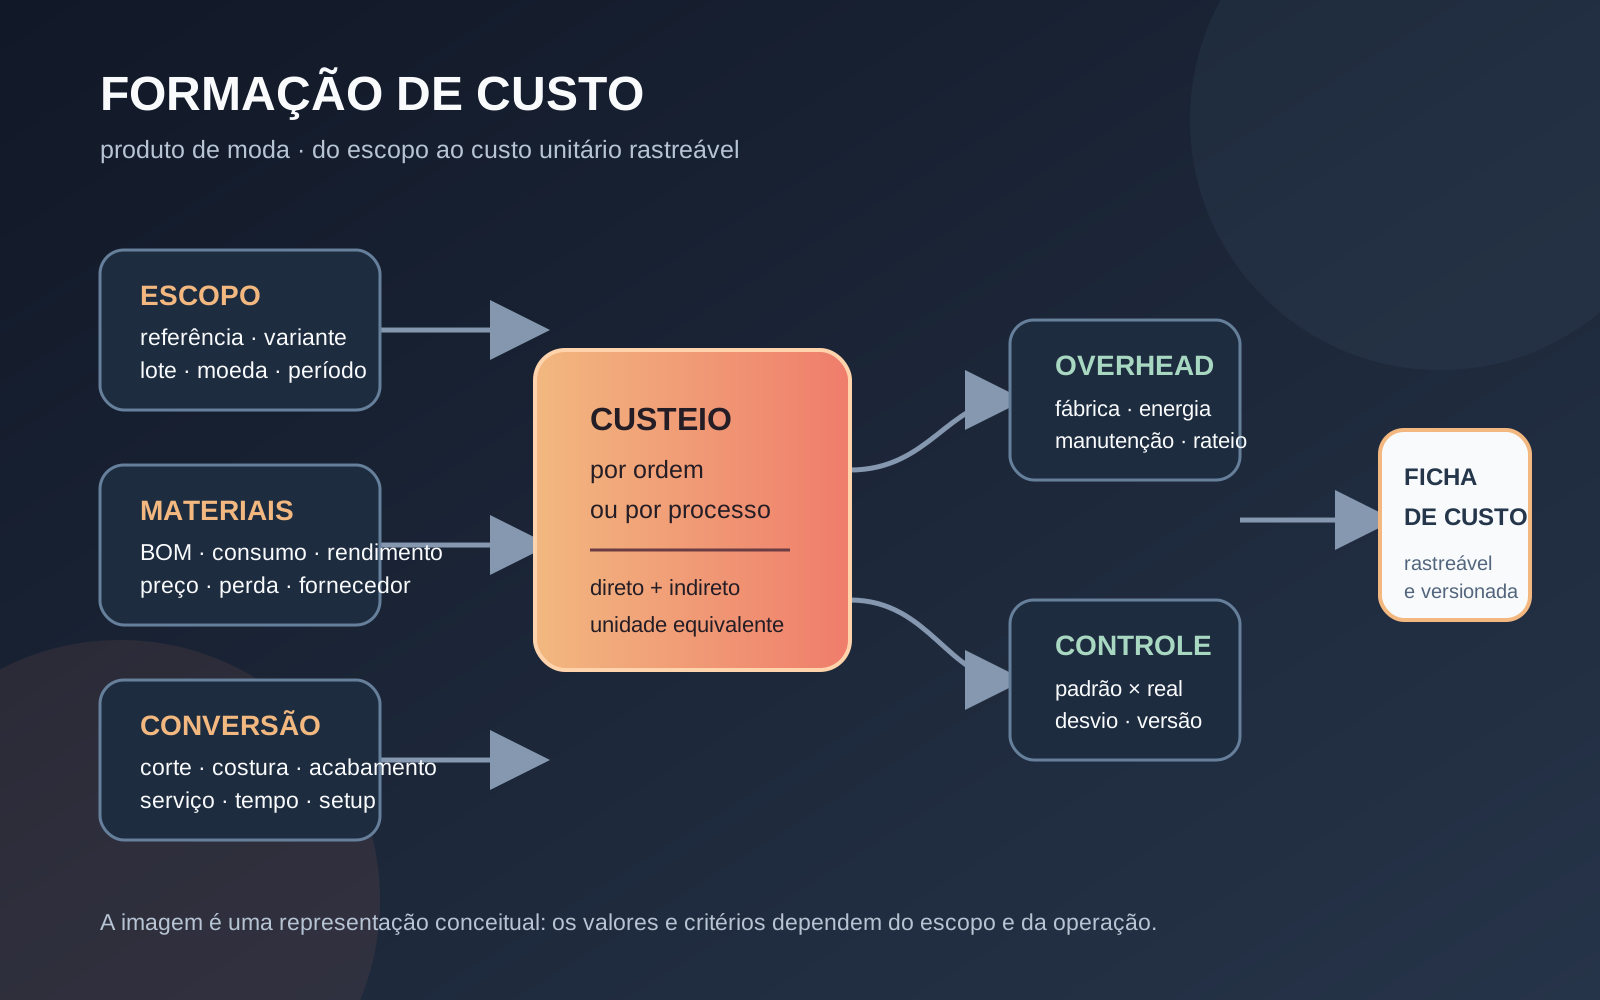
Formação de custo de produto de moda
Formação de custo de produto de moda é o processo de identificar, medir e atribuir recursos consumidos por uma peça, variante ou lote dentro de um escopo declarado. Ele combina materiais, conversão, perdas, serviços e overhead com uma ficha versionada, distinguindo custo de fabricação, custo posto e preço de venda.
Fontes
Quer aplicar isso na sua operação?