Formação de custo de produto de moda
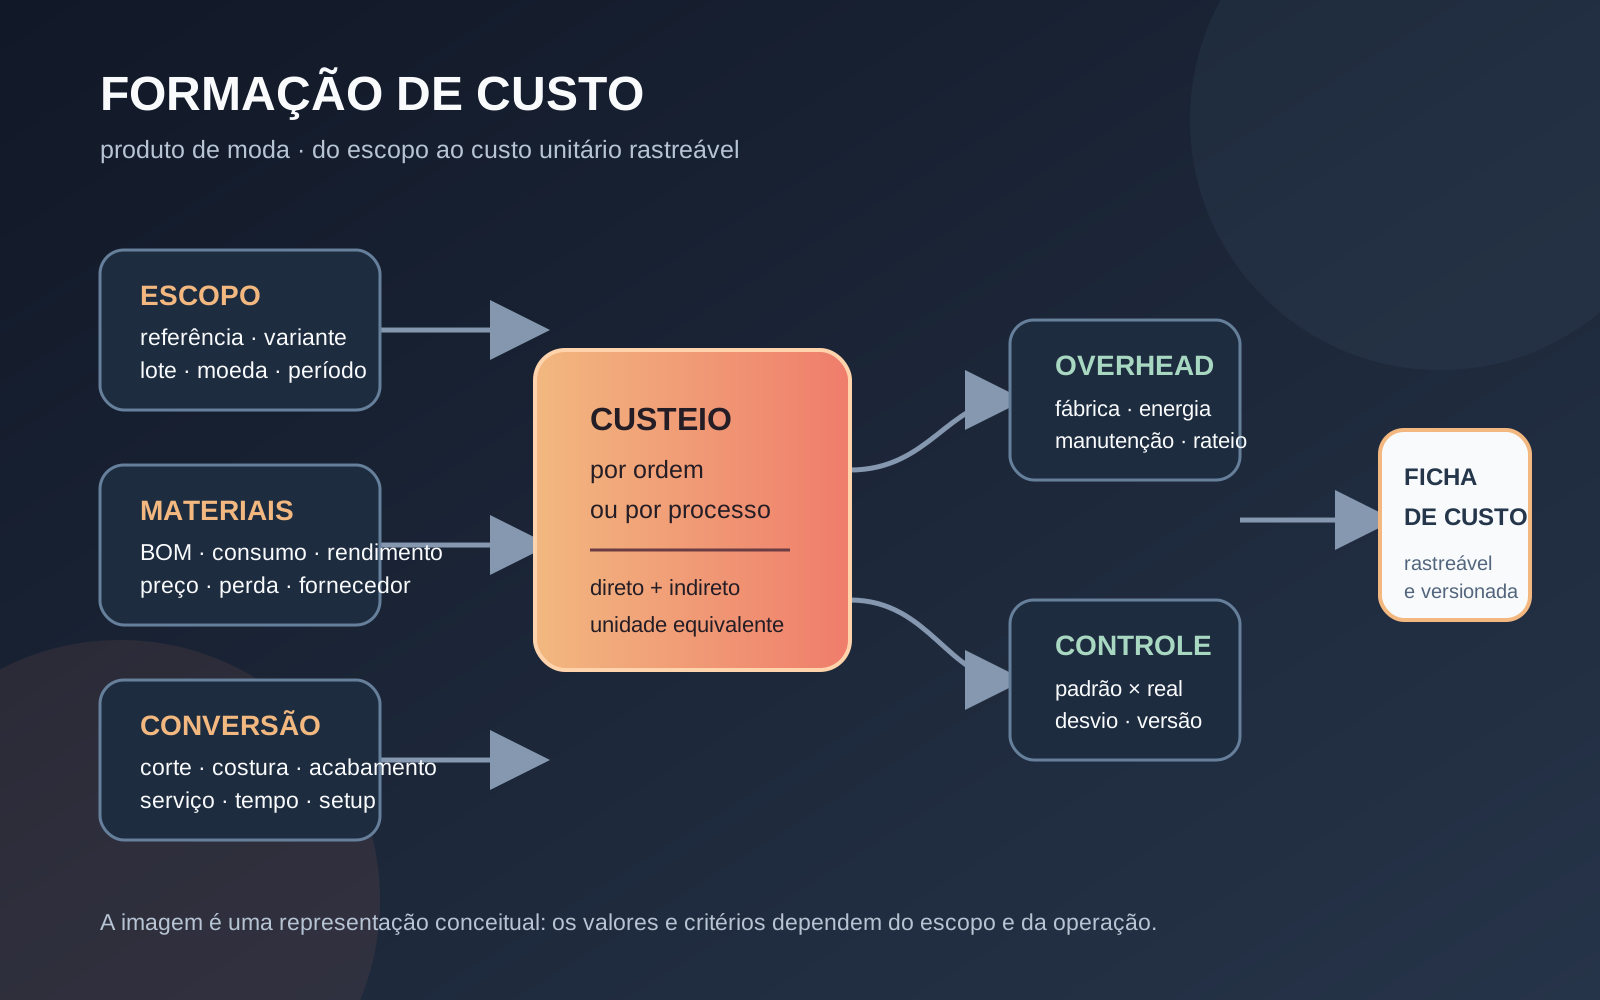
Formação de custo de produto de moda é o processo de identificar, medir e atribuir recursos consumidos por uma peça, variante ou lote dentro de um escopo declarado. Ele combina materiais, conversão, perdas, serviços e overhead com uma ficha versionada, distinguindo custo de fabricação, custo posto e preço de venda.
Nesta página
O que é Formação de custo de produto de moda?
Formação de custo é o processo de identificar e atribuir recursos a um produto dentro de um escopo definido. Para uma peça de moda, esse objeto pode ser uma referência, uma variante de cor e tamanho, um lote piloto ou uma ordem de produção. A primeira decisão é declarar a unidade, a moeda, o período, a condição de compra e o que ficará fora do cálculo. Isso separa uma ficha de custo de uma promessa de preço ou margem.
A base técnica combina materiais diretos, mão de obra direta e custos indiretos de fabricação. Em uma lista de materiais (BOM), tecido, forro, linha, zíper, botão, etiqueta e embalagem são entradas possíveis; o cálculo de consumo converte largura, comprimento, quantidade e perda prevista em necessidade de compra. A ficha deve guardar a versão do produto e das premissas, porque trocar composição, fornecedor, acabamento ou quantidade altera a leitura do custo.
A IAS 2 descreve o custo de inventários como a combinação de compra, conversão e outros custos necessários para levar o item à sua localização e condição atuais. Essa referência contábil não decide sozinha quais despesas uma empresa deve incluir em uma ficha gerencial de moda: o escopo de gestão precisa registrar explicitamente frete, impostos, serviços externos, embalagem, perdas e custos excluídos.
Como escolher o método e montar a ficha de custo?
O método deve acompanhar a forma como a produção acontece. O custeio por ordem favorece uma peça sob encomenda, uma coleção pequena ou uma amostra quando materiais e mão de obra podem ser rastreados àquela ordem. O custeio por processo favorece uma linha repetitiva ou um lote padronizado: os custos são acumulados por processo ou departamento e depois relacionados ao volume produzido. Uma confecção pode combinar os dois, por exemplo, calculando a base repetitiva por processo e adicionando uma personalização rastreada por ordem.
Uma ficha operacional pode seguir esta sequência:
- Escopo: identificar referência, variante, lote, quantidade, período, moeda e condição de compra.
- Materiais: registrar componente, unidade de compra, consumo líquido, rendimento, perda, preço unitário e fornecedor. O tecido precisa ser ligado à construção e ao beneficiamento; em um tecido plano, urdume e trama representam direções e consumos que não devem ser confundidos.
- Conversão: separar corte, costura, passadoria, lavanderia, estamparia, bordado e acabamento; registrar tempo ou preço contratado por operação quando a empresa usar essa base.
- Overhead: escolher uma base de rateio coerente com o recurso consumido, como horas de máquina, horas de mão de obra ou operação. Um rateio uniforme por peça pode distorcer produtos que percorrem sequências diferentes.
- Reconciliação: comparar custo padrão, estimativa e custo real do lote, explicando desvios de consumo, preço, rendimento, retrabalho, terceirização e volume.
Em itens parcialmente concluídos, a noção de unidades equivalentes ajuda o custeio por processo a repartir trabalho e materiais entre produção concluída e produção em andamento. A decisão de usar FIFO, média ponderada ou identificação específica pertence ao método contábil e ao contexto da organização; ela não deve ser escondida como se fosse apenas uma fórmula da planilha.
Quais diferenças importam na moda?
Custo de fabricação, custo posto, custo total e preço de venda respondem a perguntas diferentes. Formação de preço parte do custo e acrescenta decisões comerciais; não é sinônimo da formação de custo. Ficha técnica descreve construção, medidas e materiais; ela alimenta a ficha de custo, mas não substitui a atribuição de valores. Desenvolvimento de produto decide e valida a solução; a formação de custo mede as consequências econômicas das decisões registradas.
A etapa têxtil também exige especificidade. Na tecelagem, a preparação do urdume inclui operações anteriores ao tear; essas operações podem gerar consumo de fio, mão de obra, setup e perdas que pertencem ao escopo do tecido comprado ou produzido. Materiais têxteis nomeia a matéria e a construção; Beneficiamento têxtil trata transformações posteriores. A ficha precisa indicar se o valor recebido já inclui esses serviços ou se eles serão adicionados separadamente.
O risco mais comum é esconder premissas. Uma nova versão deve ser aberta quando a referência muda material, consumo, sequência de operações, fornecedor, quantidade, moeda ou critério de rateio. O registro deve permitir responder: qual versão foi usada, para qual lote, com qual fonte de preço e qual diferença surgiu entre o planejado e o realizado? Assim, a ficha deixa de ser um número isolado e vira uma base comparável para desenvolvimento, compras, produção e análise.
A utilidade da formação de custo está na rastreabilidade da decisão. Ela permite comparar cenários sem confundir custo com preço, reconhecer o efeito de uma alteração de construção e localizar o componente que explica um desvio. A ferramenta pode ser uma planilha ou um sistema; o método continua dependente de escopo, unidade, premissas, fonte dos valores e critério de atribuição.
Fatos verificados
- O custo de inventários inclui custos de compra, custos de conversão — mão de obra direta e overhead de produção — e outros custos para levar o inventário à sua localização e condição atuais.
Fonte: ifrs.org ↗ - A IAS 2 orienta tanto a determinação do custo dos inventários quanto o reconhecimento posterior desse custo como despesa.
Fonte: ifrs.org ↗ - Itens ordinariamente intercambiáveis podem usar a fórmula FIFO ou a média ponderada, enquanto itens não ordinariamente intercambiáveis usam identificação específica.
Fonte: ifrs.org ↗ - O custeio por ordem é adequado quando especificações e custos não são idênticos por produto ou cliente e materiais e mão de obra podem ser rastreados ao produto final.
Fonte: openstax.org ↗ - O custeio por processo é adequado para produtos padronizados, produzidos continuamente ou em grandes lotes, quando é difícil rastrear o custo de um insumo a uma unidade específica.
Fonte: openstax.org ↗ - Em um sistema por processo, cada departamento acumula custos e as unidades equivalentes ajudam a calcular o custo unitário quando há itens parcialmente concluídos.
Fonte: openstax.org ↗ - Custos de fabricação ou de produto incluem materiais diretos, mão de obra direta e overhead de fabricação.
Fonte: openstax.org ↗ - Overhead de fabricação é composto por custos indiretos relacionados à fábrica, como eletricidade, depreciação, suprimentos e pessoal que não é mão de obra direta.
Fonte: accountingcoach.com ↗ - Overhead de fabricação deve ser dividido e alocado às unidades produzidas, pois seus custos não são diretamente rastreáveis a cada produto.
Fonte: accountingcoach.com ↗ - Um método de alocação sem relação de causa e efeito ou correlação evidente com a base usada pode atribuir overhead inadequado aos produtos.
Fonte: accountingcoach.com ↗ - Tecelagem entrelaça dois conjuntos de fios; os fios de urdume seguem o comprimento e os fios de trama seguem a largura do tecido.
Fonte: cottonworks.com ↗ - Na preparação do urdume, os processos de urdimento, engomagem e passamento ou amarração precedem a formação do tecido no tear.
Fonte: cottonworks.com ↗
Verbetes relacionados
Cálculo de consumo de materiais
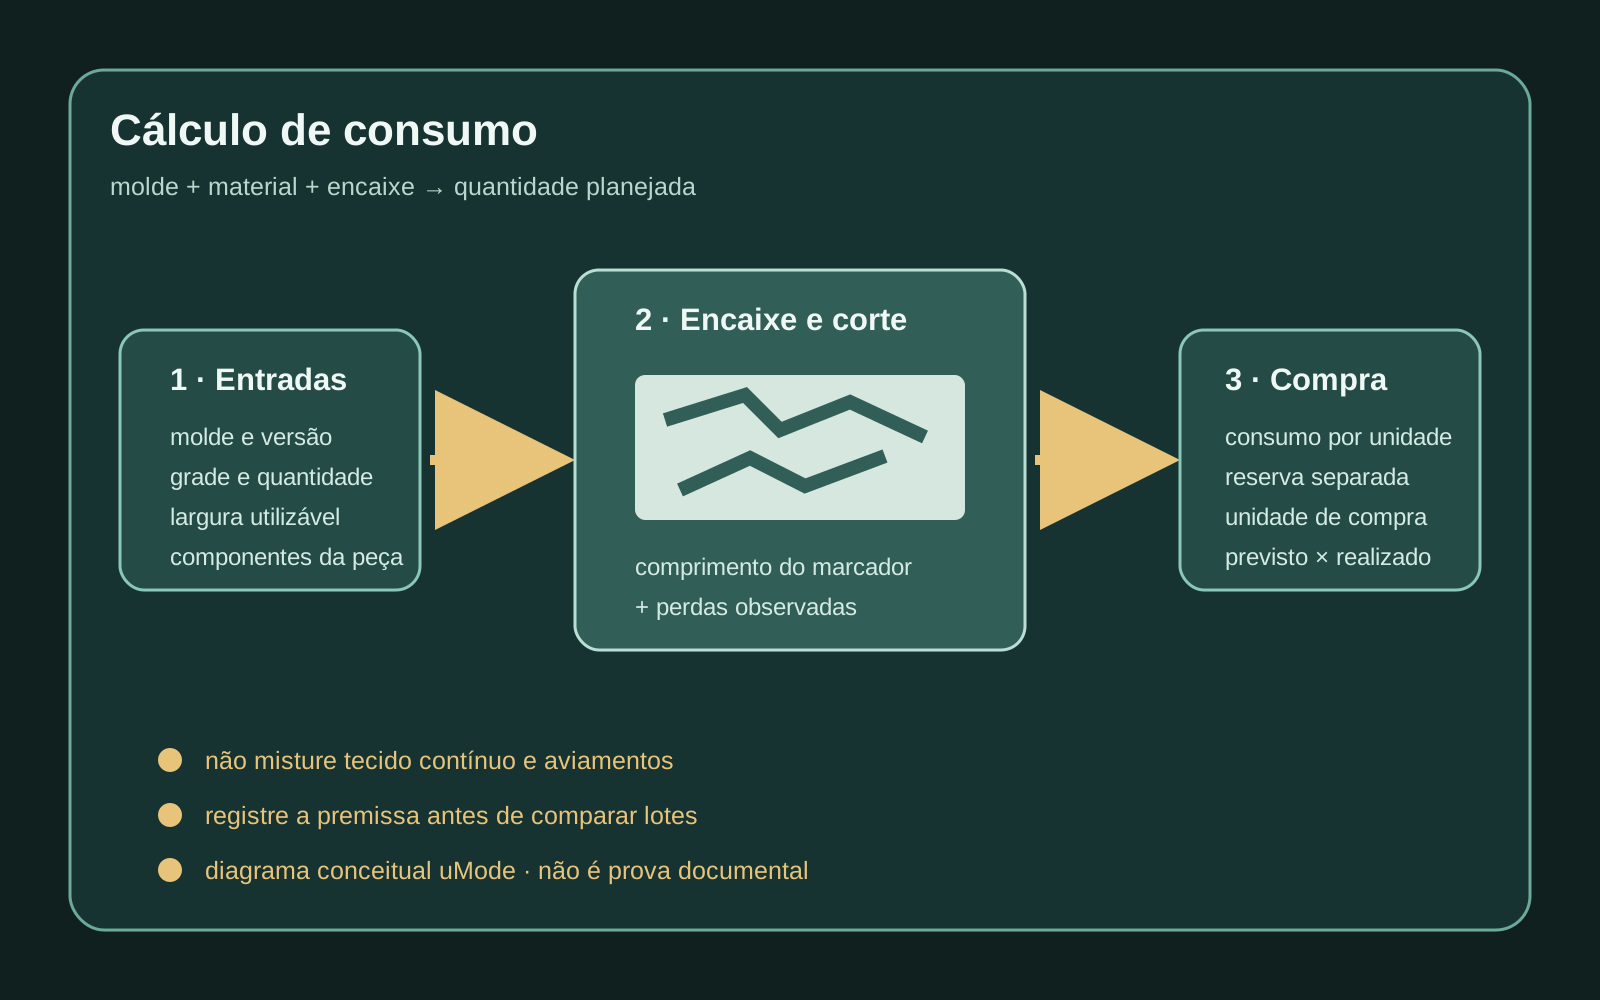
Cálculo de consumo de materiais é o registro da quantidade de tecido e de componentes necessária para um produto, uma grade ou um lote sob premissas explícitas. Na confecção, ele conecta molde, encaixe, material, perdas observadas e unidade de compra, sem confundir estimativa de desenvolvimento com consumo medido na produção.
Lista de materiais BOM na moda
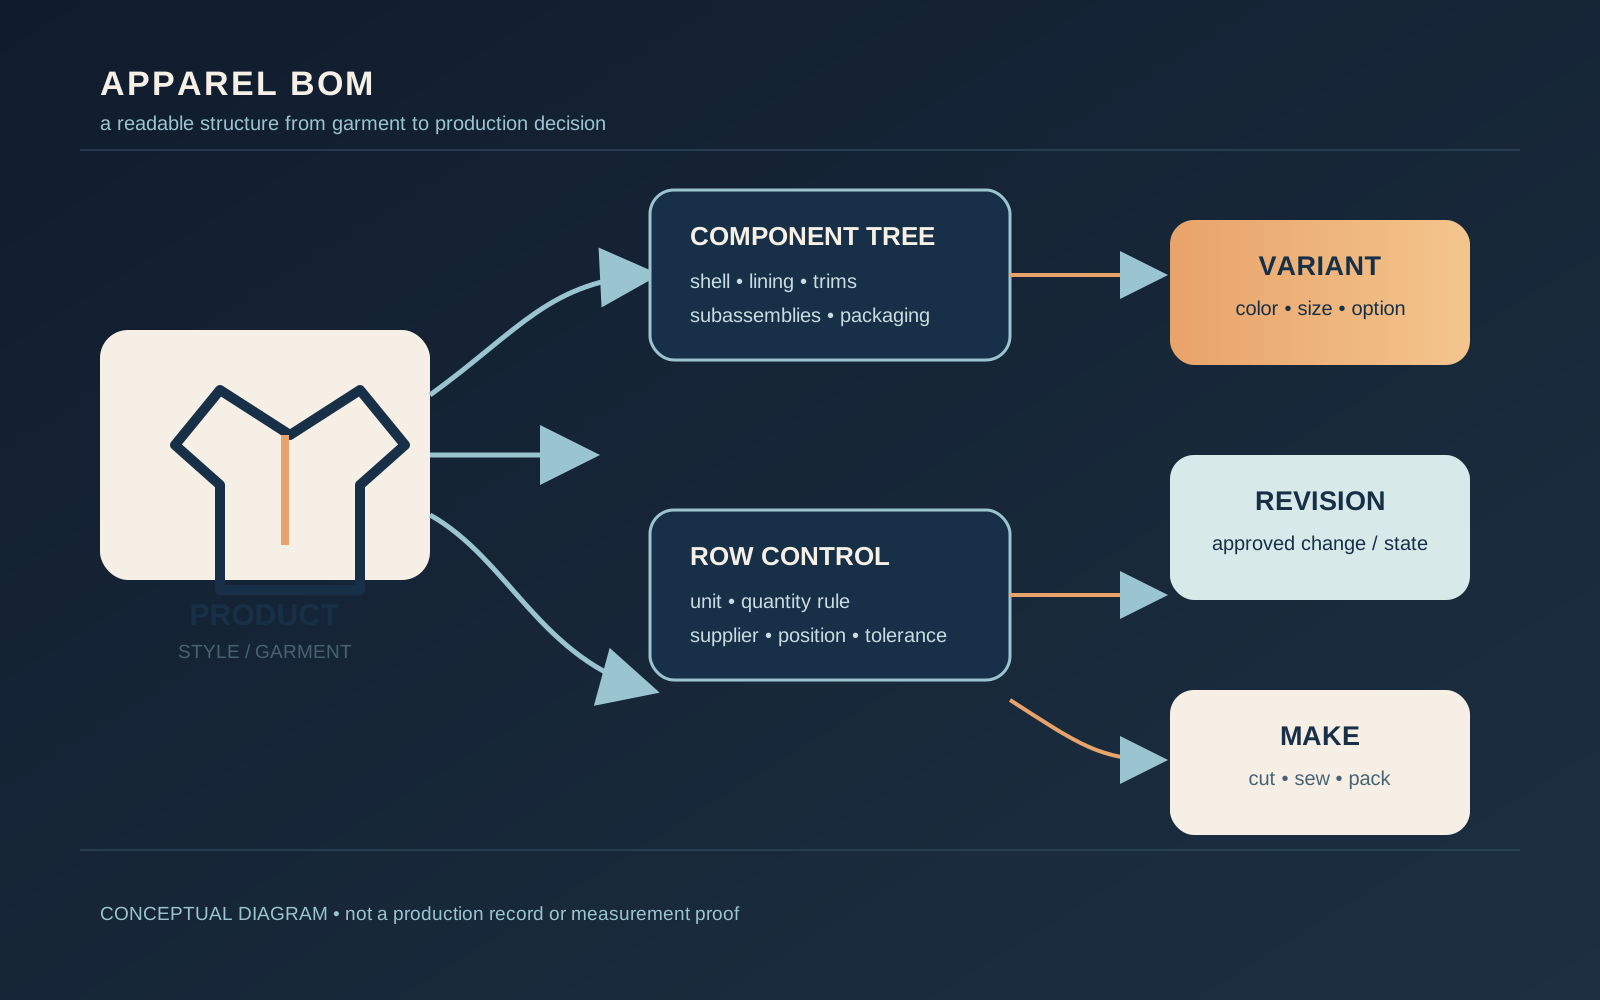
Uma lista de materiais BOM na moda organiza a estrutura de componentes de uma peça: matérias-primas, peças, componentes, submontagens e quantidades necessárias para fabricar o produto. Em uma coleção, ela precisa separar hierarquia, variante e revisão para não ser confundida com consumo calculado, estoque disponível ou custo contábil.
Ficha técnica de produto de moda
A ficha técnica é o conjunto controlado de informações que traduz um produto de moda aprovado em requisitos verificáveis para amostragem e produção. Ela reúne desenhos, materiais, medidas, construção, tolerâncias, identificação, etiquetagem, comentários e histórico de revisão; seu conteúdo varia por categoria, empresa, mercado e estágio.
Fontes
- https://www.ifrs.org/issued-standards/list-of-standards/ias-2-inventories/
- https://openstax.org/books/principles-managerial-accounting/pages/5-1-compare-and-contrast-job-order-costing-and-process-costing
- https://www.accountingcoach.com/manufacturing-overhead/explanation
- https://cottonworks.com/learning-hub/weaving/weaving-basics/
Quer aplicar isso na sua operação?